Blog · Artículos
Nequi y Bre-B: cómo pueden engañarte con una transferencia que nunca recibiste
Cómo funcionan Nequi y Bre-B, cuánto tarda una transferencia, qué son las llaves y qué engaños usan contra los negocios. Guía para recibir pagos seguros.
Hace unos años, el que pagaba con el celular en una tienda de barrio era la excepción. Hoy es lo normal. Según el Banco de la República, Bre-B procesó más de 617 millones de transacciones en sus primeros seis meses de funcionamiento. Y Nequi se volvió, para muchos negocios, tan común como la caja de monedas.
Eso es una buena noticia: vender es más fácil, no hay que tener tanto efectivo y no hay que dar vueltas. Pero también abrió la puerta a engaños que no existían con el billete. Para protegerte, lo primero es entender cómo funcionan estos pagos por dentro.
Cómo funciona una transferencia por Nequi
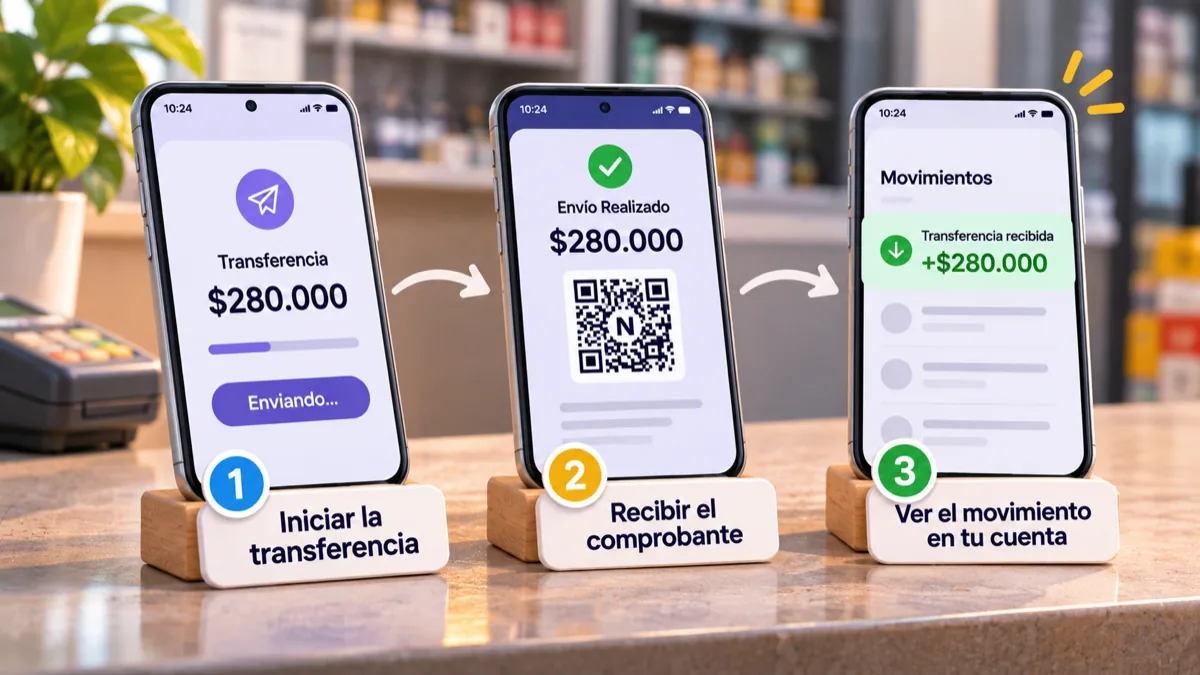
Cuando alguien te paga con Nequi, pasan tres cosas:
- Esa persona envía la plata desde su aplicación. Según Nequi, antes de confirmar la aplicación le muestra el nombre de quien recibe, en parte oculto, para que verifique.
- Nequi le muestra un comprobante a quien envió, que puede compartir por WhatsApp, correo u otra aplicación.
- La plata llega a tu cuenta y queda registrada en tus Movimientos. Ahí, en el detalle, aparecen el estado del movimiento, de quién la recibiste, la fecha y la hora.
¿Cuánto se demora? Depende del camino:
- De Nequi a Nequi: según Nequi, "la plata llega de inmediato".
- Por Bre-B (desde o hacia otros bancos): llega en segundos.
- Por la opción antigua "Otros bancos" (sin Bre-B): funciona por ciclos. Según Nequi, lo que se envía antes de las 4:59 p. m. llega el mismo día y lo que se envía después, el siguiente día hábil.
Ese último punto importa: hay pagos reales que no llegan de inmediato. Un cliente honesto puede decir "ya le mandé" y tener razón. Pero mientras la plata no esté en tu cuenta, para ti no es un pago todavía.
Qué es Bre-B y por qué cambió las cosas
Bre-B es el sistema de pagos inmediatos del Banco de la República. Entró en operación masiva el 6 de octubre de 2025 y permite mover plata entre bancos, billeteras y cooperativas distintas, las 24 horas, todos los días del año. No es una aplicación aparte: se usa desde la aplicación de tu banco o billetera, en la sección o el botón de Bre-B.
Algunos datos clave, según el Banco de la República y Nequi:
- La plata llega en segundos. El documento técnico del Banco de la República fija que una transferencia inmediata "no puede demorar más de 20 segundos en realizarse".
- Funciona con llaves. Una llave es un dato fácil de recordar que apunta a tu cuenta. Hay cinco tipos: número de cédula, número de celular, correo, un identificador alfanumérico (empieza por @) y código de comercio.
- Cada llave apunta a una sola cuenta. Según Nequi, una misma llave solo puede estar registrada en una entidad. Si la tienes en un banco, no puede estar al mismo tiempo en otro.
- Los negocios pueden cobrar con QR. El cliente escanea el código del negocio con la aplicación de su propio banco, aunque no sea el mismo del comerciante.
- No hay nada que "aceptar". El Banco de la República lo explica así: "con Bre-B no deben aceptarse las transferencias. Una vez se procesa la operación, el dinero ingresará automáticamente."
- El costo lo pone cada entidad. El registro de llaves es gratis y, según el Banco de la República, cada entidad define sus tarifas. Nequi, por ejemplo, dice que en su aplicación es gratis.
- Hay un tope por transacción. El máximo general es de 1.000 UVB (unos $12,1 millones en 2026, según el Banco de la República), pero cada entidad puede fijar uno menor. En Nequi es de $3.000.000 por movimiento.
Tres momentos que no son lo mismo
Casi todos los engaños con transferencias se aprovechan de confundir estos tres momentos:
| Momento | Quién lo ve | ¿Prueba que te pagaron? |
|---|---|---|
| 1. Iniciar la transferencia | El cliente, en su celular | No. Puede quedar pendiente, fallar o no completarse. |
| 2. Recibir el comprobante | El cliente, y lo que te muestre | No. Es una imagen que genera y controla quien paga. |
| 3. Ver el movimiento en tu cuenta | Tú, en tu aplicación | Sí. Es la única que depende de tu propia cuenta. |
Las fuentes oficiales coinciden. Nequi le dice a quien envía: "Comparte el comprobante del movimiento, para que la persona a la que le enviaste compruebe si recibió la plata en su Nequi". Es decir: el comprobante sirve para que tú vayas a comprobar, no para darte por pagado.
Incluso el aviso que manda Nequi cuando te llega plata por Bre-B lo dice en la misma línea. En capturas reales que revisamos, la notificación dice: "Te enviaron $23.000. Entra a tu app y revisa tu saldo."
Si quieres ir más a fondo en esta diferencia, lee por qué ver un comprobante no es lo mismo que recibir el dinero.
Los engaños más comunes
Capturas de pantalla manipuladas
Se toma un comprobante real y se cambia el valor, o se muestra uno de otro día. En este artículo explicamos paso a paso cómo funciona, incluido el truco de transferir $550 y mostrar $550.000.
Comprobantes fabricados con aplicaciones falsas
Noticias Caracol y Noticias RCN han informado sobre aplicaciones que imitan la de Nequi y generan comprobantes con apariencia real, incluso con un código QR que no está vinculado a ninguna transacción. Según Noticias RCN, Nequi advirtió que "ningún pago es válido si no figura dentro de la aplicación".
Pantallas de confirmación falsas
En lugar de una imagen, la persona te muestra lo que parece ser su aplicación abierta, con una pantalla de "envío exitoso". Puede ser una aplicación que imita a la original. A simple vista no hay forma de distinguirla: lo que la delata es que en tu cuenta no aparece nada.
Un pago "en proceso" que se muestra como hecho
Una transferencia puede quedar pendiente o fallar. Nequi explica que en su aplicación de negocios cada pago aparece como aprobado, rechazado o pendiente, y que los pagos fallidos aparecen marcados como "ANULADO". Su recomendación es directa: "Si el pago no te aparece aprobado en la app, no entregues el producto o servicio." Un cliente que muestra la pantalla apenas toca "enviar", antes de que la operación termine, te está mostrando una intención, no un pago.
El mensaje que te pide "aceptar" la plata
Este engaño no va contra el que paga, sino contra quien recibe. Te llega un SMS que dice que alguien te envió dinero por llave y que debes aceptarlo en un enlace antes de que se "reverse". Bancolombia mostró un ejemplo: "Ana, se le informa que Sofía te envió 200.000 por llave, acéptalos ahora o será reversada…" y fue clara: "Déjalo en visto. Es fraude."
Como ya vimos, en Bre-B no se acepta nada: la plata entra sola. Un mensaje que te pide aceptarla, confirmar datos o entrar a un enlace busca robarte la clave, no pagarte.
La confianza como herramienta
El engaño más viejo de todos: el cliente conocido, la persona amable, el que tiene afán, el que pide que le devuelvas en efectivo lo que "pagó de más". Según la Policía de Bolívar, la banda conocida como "Los Nequis" combinaba comprobantes falsos con ese último truco. La recomendación del coronel Diego Fernando Pinzón fue: "evite hacer devoluciones sin confirmar la transacción".
Así se ve en el día a día
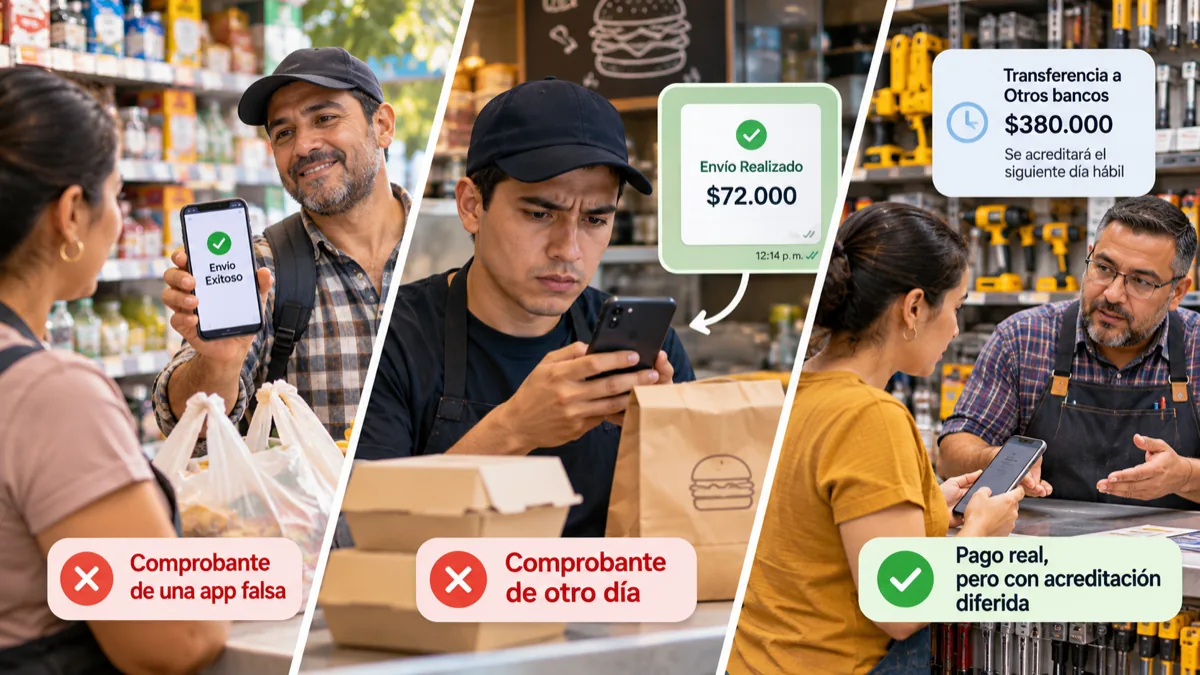
Estos tres ejemplos son inventados, pero seguro los reconoces.
En la tienda. Domingo al mediodía. Un señor compra el mercado de la semana: $86.000. Paga con el QR del mostrador, muestra la pantalla de "envío exitoso" y sale con las bolsas. En la cuenta de la tienda no hay nada. Lo que mostró era una aplicación que imitaba a la original.
En el restaurante de comidas rápidas. Llega un pedido por WhatsApp: cuatro combos a domicilio, $72.000, "ya pagados". Junto con la dirección llega el comprobante. La cocina despacha antes de que alguien revise la cuenta. El comprobante era de otro día.
En la ferretería. Una clienta compra una herramienta de $380.000 y transfiere por la opción "Otros bancos". El pago es real, pero llegará al siguiente día hábil. Aquí no hay engaño: lo correcto es explicarle que la herramienta se entrega cuando la plata aparezca, o pedirle que pague por Bre-B o con el QR, que llega en segundos.
El tercer ejemplo es importante: verificar no es acusar. Es la misma regla para todos.
Cómo recibir pagos digitales de forma segura
- Cobra con tu QR o tu llave. Así el pago entra directo a tu cuenta y no dependes de que el cliente copie bien un número.
- Comparte tus llaves solo para recibir. Nequi lo recomienda: "Solo compártelas con la persona que te va a enviar plata." Y nunca entregues tu clave ni códigos que te lleguen por mensaje.
- Confirma en tu cuenta antes de entregar. Que el pago esté en tus Movimientos, o que en tu aplicación de negocio aparezca como aprobado.
- Activa las notificaciones de tu banco y, si tu entidad lo permite, compártelas con tus empleados. Nequi Negocios permite mandar un SMS por cada pago a hasta tres celulares adicionales, y Daviplata a hasta cinco números.
- Usa el QR verificador del comprobante cuando lo haya (Nequi y Daviplata lo tienen). Recuerda que el de Nequi solo funciona durante 5 minutos.
- No entres a enlaces que te piden "aceptar" o "confirmar" una transferencia. Bre-B no funciona así.
- Desconfía de las devoluciones a la carrera. Primero verifica, después devuelve, y por el mismo medio.
- Sabe en qué cuenta está cada llave. Si tienes varias cuentas, revisa a cuál apunta tu QR para no buscar el pago en la equivocada.
Conclusión
Nequi y Bre-B hicieron que cobrar sea más rápido que nunca: segundos, a cualquier hora, entre cualquier banco. Justo por eso, la pregunta ya no es "¿cuándo llega?", sino "¿lo vi llegar?". Todos los engaños de este artículo tienen algo en común: dependen de que mires el celular del cliente en lugar del tuyo.
Los pagos digitales facilitan las ventas, pero la última palabra la tiene tu cuenta, no lo que te muestran.
Preguntas frecuentes
¿Qué es Bre-B?
Es el sistema de pagos inmediatos del Banco de la República. Permite enviar y recibir plata entre bancos, billeteras y cooperativas distintas en segundos, a cualquier hora, usando llaves (cédula, celular, correo, un identificador alfanumérico o código de comercio) o códigos QR. Funciona desde la aplicación de tu banco; no es una aplicación aparte.
¿Cuánto se demora una transferencia por Bre-B?
Segundos. Según el Banco de la República, una transferencia inmediata no puede demorar más de 20 segundos. Las transferencias que no van por Bre-B, como la opción "Otros bancos" de Nequi, funcionan por ciclos y pueden llegar el siguiente día hábil.
¿Tengo que aceptar una transferencia que me hicieron por Bre-B?
No. El Banco de la República explica que la plata entra automáticamente. Si te llega un mensaje que te pide aceptar una transferencia o entrar a un enlace, es un intento de fraude.
¿Una transferencia por Nequi o Bre-B se puede reversar?
Según Nequi, una vez confirmado un movimiento no se puede cancelar, reversar ni devolver automáticamente. Si alguien te dice que "el pago se cayó" después de que lo viste en tu cuenta, revisa tus Movimientos: los movimientos reales no desaparecen.
¿Cobrar con el QR de Nequi tiene costo?
Según Nequi, recibir pagos con su QR de negocios no tiene comisión. Otras formas de cobro, como los links de pago o recibir tarjetas con el celular, sí tienen tarifa. Revisa siempre las tarifas vigentes en la página de tu entidad.
¿Puedo tener la misma llave en Nequi y en otro banco?
No. Según Nequi, una llave solo puede estar registrada en una entidad. Para moverla, primero hay que cancelarla en la otra.
Referencias
Fuentes de los hechos y citas de este artículo:
- Banco de la República. "Conozca Bre-B". 7 de enero de 2026. https://www.banrep.gov.co/es/bre-b/que-es
- Banco de la República. "Preguntas frecuentes de Bre-B". https://www.banrep.gov.co/es/bre-b/preguntas-frecuentes
- Banco de la República. "Bre-B: Sistema de Pagos Inmediatos Interoperado de Colombia. Diseño, Implementación y Perspectivas" (documento técnico). Febrero de 2026. https://www.banrep.gov.co/sites/default/files/publicaciones/archivos/documento-tecnico-bre-b-febrero-2026.pdf
- Banco de la República. "Celebramos 6 meses de Bre-B". Abril de 2026. https://www.banrep.gov.co/es/noticias/celebramos-6-meses-bre-b
- Nequi, centro de ayuda. "¿Cómo enviar plata a otro Nequi?". Editado el 1 de septiembre de 2026. https://ayuda.nequi.com.co/hc/es/articles/35293860820493
- Nequi, centro de ayuda. "¿Cuánto se demoran las recargas y envíos a otros bancos?". Editado el 3 de octubre de 2025. https://ayuda.nequi.com.co/hc/es/articles/35213706602509
- Nequi, centro de ayuda. "¿Cómo consultar y compartir el comprobante de un movimiento en Nequi?". Editado el 28 de septiembre de 2026. https://ayuda.nequi.com.co/hc/es/articles/36758865273229
- Nequi, centro de ayuda. "¿Qué es Bre-B y cómo funciona en Colombia?". Editado el 14 de mayo de 2026. https://ayuda.nequi.com.co/hc/es/articles/34000109372045
- Nequi, centro de ayuda. "¿Puedo registrar la misma llave de Bre-B en Nequi y otro banco?". Editado el 14 de julio de 2025. https://ayuda.nequi.com.co/hc/es/articles/37944912374797
- Nequi, centro de ayuda. "Preguntas frecuentes sobre las llaves y QRs de negocio". Editado el 7 de octubre de 2026. https://ayuda.nequi.com.co/hc/es/articles/35724857010317
- Nequi, centro de ayuda. "¿Cómo consultar el estado de los pagos en la app Nequi Negocios?". https://ayuda.nequi.com.co/hc/es/articles/38961571523725
- Nequi, centro de ayuda. "¿Qué debo saber para usar Bre-B de forma segura?". https://ayuda.nequi.com.co/hc/es/articles/34000587316109
- Nequi, centro de ayuda. "¿Qué debo hacer si envié plata por error a otro Nequi?". Editado el 3 de septiembre de 2026. https://ayuda.nequi.com.co/hc/es/articles/35348444969229
- Nequi, centro de ayuda. "Comparte las notificaciones de pagos de tu Negocio con Nequi". Editado el 11 de agosto de 2026. https://ayuda.nequi.com.co/hc/es/articles/47915840624525
- Nequi. "Tips de seguridad para tu negocio". Sin fecha visible. https://www.nequi.com.co/negocios/tips-de-seguridad-para-tu-negocio
- Nequi. "QR Negocios". Sin fecha visible. https://www.nequi.com.co/negocios/negocios-qr
- Daviplata. "Confirmar pagos". Sin fecha visible. https://www.daviplata.com/negocio/confirmar-pagos
- El Colombiano. Alerta por estafas con falsas transferencias por llave (incluye la advertencia de Bancolombia). 23 de julio de 2025. https://www.elcolombiano.com/negocios/tiene-bre-b-alertan-estafas-falsas-transferencias-JO28266906
- Noticias RCN. "Nequi alertó sobre nueva estafa con pagos falsos: así engañan a comerciantes". 18 de febrero de 2026. https://www.noticiasrcn.com/economia/nequi-estafas-pagos-falsos-recomendaciones-993195
- Noticias Caracol. "Aplicación que suplanta Nequi genera comprobantes de pago falsos que parecen reales: cuidado". 10 de septiembre de 2025. https://www.noticiascaracol.com/economia/aplicacion-que-suplanta-nequi-genera-comprobantes-de-pago-falsos-que-parecen-reales-cuidado-so35
- Blu Radio. "Caen 'Los Nequis' en Bolívar; tenían azotados a comerciantes con estafas electrónicas". 28 de abril de 2026. https://www.bluradio.com/regiones/caribe/caen-los-nequis-en-bolivar-tenian-azotados-a-comerciantes-con-estafas-electronicas-rg10
Fuente propia: el texto de la notificación de Nequi por Bre-B ("Te enviaron $23.000. Entra a tu app y revisa tu saldo.") sale de capturas reales recogidas por el equipo de Tin Tin Pagos en agosto de 2026.